A vagyonvédelmi szakma tagadhatatlan fejlődést mutat a kreatív adóoptimalizálás terén. Az Egyszerűsített Foglakoztatás ( EFO ) adta megoldással foglalkozik cikkünk.
Kezdjük az EFO szabályaival, melyet az alábbi táblázat mutat a legérthetőbben:
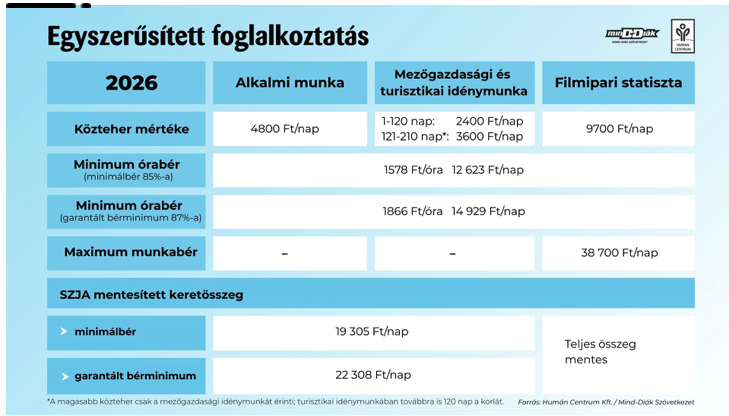
Vagyonőrök esetében ( alkalmi munka ) az alábbi érdemes még tudni:
Alkalmi munkára
- összesen maximum 5 egymást követő naptári napig,
- egy hónapon belül összesen maximum 15 naptári napig,
- egy naptári éven belül összesen legfeljebb 120 naptári napigfoglalkoztatható, akkor is, ha ugyanannál a foglalkoztatónál dolgozik.
Bővebbem az EFO-ról ITT olvasható
Amikor egyszerűsített foglalkoztatásról beszélünk jóval kisebb adó és járulékterhek jelennek meg, ha az „SZJA mentesített keretösszeg” – lásd táblázat – feletti részről beszélünk, az ehhez kapcsolódó, azaz a különbözethez tartozó SZJA már a dolgozót terheli elvileg. Már ha tud arról, hogy ténylegesen milyen összeg lett a részére kifizetve, illetve egyáltalán dolgozott-e. A foglalkoztatás egyébként a NAV ügyfélportálon kereshető vissza, azonban a vagyonőrök jelentős része alapvető kérdésekben sem tud eligazodni az online térben, a digitális állampolgárság alkalmazás ( DÁP ) és a kétfaktoros hitelesítés egyenesen megugorhatatlan számukra.
Mi lehet az oka annak, ha egy dolgozót akkor is egyszerűsített foglalkoztatással jelentenek be, ha nem is dolgozott? A munkáltató így tud „darabszámra megfelelő” foglalkoztatást kimutatni, az EFO adózási előnyeit kihasználva „jóárasítani” a szolgáltatását. Az olvasóinktól érkezett jelzések alapján kijelenthető, hogy az alvállalkozó-beszámlázó kombik és at eredménytartalékba bújtatott kifizetések mellett ez a megoldás látszik most divatosnak. Az előnyök a foglalkoztató cég számára nyilvánvalóak, de a hátrányok az érintet vagyonőrök felé nem minden esetbe egyértelműek. Két belátható hátrány azonnal megjelenik ebben a konstrukcióban: az évi, maximum 120 napi, vagy havi 15 napi keret csökken, ráadásul az említett megoldás esetében a dolgozó tudta nélkül, így ha elmenne valahova EFO-s munkavállalóként, bukhatja a megbízást, ha a keretét már mások máshol felhasználták. A másik kockázat, az EFO-s napi bér maximum feletti elszámolás SZJA része. Azaz, könnyen kiderülhet a következő év májusában esedékes adóbevalláskor, hogy adóhiánya van a dolgozónak. Ekkor könnyen ugrik a gyerekek után járó, vagy egyéb jogcímen elszámolható adójóváírás is. Internetes újságunk történetében voltak olyan büntetőügyek, melyek ilyen esetek miatti sérelem miatt, fel, vagy bejelentéssel indultak.
Hogy konkrétumról is beszéljünk: A közelmúlt egyik kiemelkedő sporteseményének vagyonvédelmi fővállalkozója egy NER-es ( FIDESZ közeli ) volta miatt egyébként is megtépázott vagyonvédelmi cég, amelynek régi bevált alvállalkozója alatti további alvállalkozó alkalmazta az előbb említett megoldást. A helyzet ás a résztvevők már önmagukban hordozzák a jogi konzekvenciák lehetőségét, hiszen a más cégekbe portfoliót kimentő fővállalkozó, az alatta dolgozó, eddig nyilvánvalóan védett, vagy szerencsés alvállalkozó ( eddig csak nálunk két büntetőügyben megemlített cég és cégvezető, mindkét esetben száma befogadó és pénzt átvevő szerepben ) korábbi valós, vagy vélt védett státuszukat elveszíthették.
Ha az illetékes hatóságok jól végzik a dolgukat, nem lesz nehéz olyan vagyonőröket találni, ahol ez az adócsalási minta kimutatható, ha pedig el tudják nyerni az érintettek bizalmát, akkor sok sok tanúvallomás fogja alátámasztani a büntetőeljárást. Ha cikkünk hatására, érintett vagyonőrként tenne feljelentést a NAV-nál, fontos tudni, hogy amennyiben a bejelentett visszaélés nem éri el az 500,000 Forintos adóhiányt, a NAV nem fog büntetőeljárást indítani, az említett összeghatárig adóhiányként kezeli az ügyet. ( tavalyi tapasztalat, cikk hamarosan )
Cikkünk témájában folyik adatgyűjtés, ha bárkinek van hasonló tapasztalata oldalunk alján található elérhetőségeinken várjuk olvasóink jelentkezését!
Kérjük iratkozzon fel hírlevelünkre ITT és kövessen bennünket közösségi média felületeinken!